
TPWallet商业决策怎么做的?说白了就是死磕东南亚法币通道
TPWallet从来不是一个"全球化"的加密钱包,它的每一步决策都咬死一个目标——让东南亚普通用户用本地法币直接买卖加密资产。理解它的商业逻辑,关键看它为什么反复拒绝"大而全"的路线,偏要把法币通道和合规牌照磨到极致。
2021年拿到印尼Bappebti牌照之后,TPWallet直接对接BI-FAST银行转账系统才推出产品。整套节奏是倒着来的:合规先行TPWallet商业决策怎么做的?说白了就是死磕东南亚法币通道,锁定支付通道,再设计钱包功能界面。不是"先做产品找市场",是合规驱动产品。
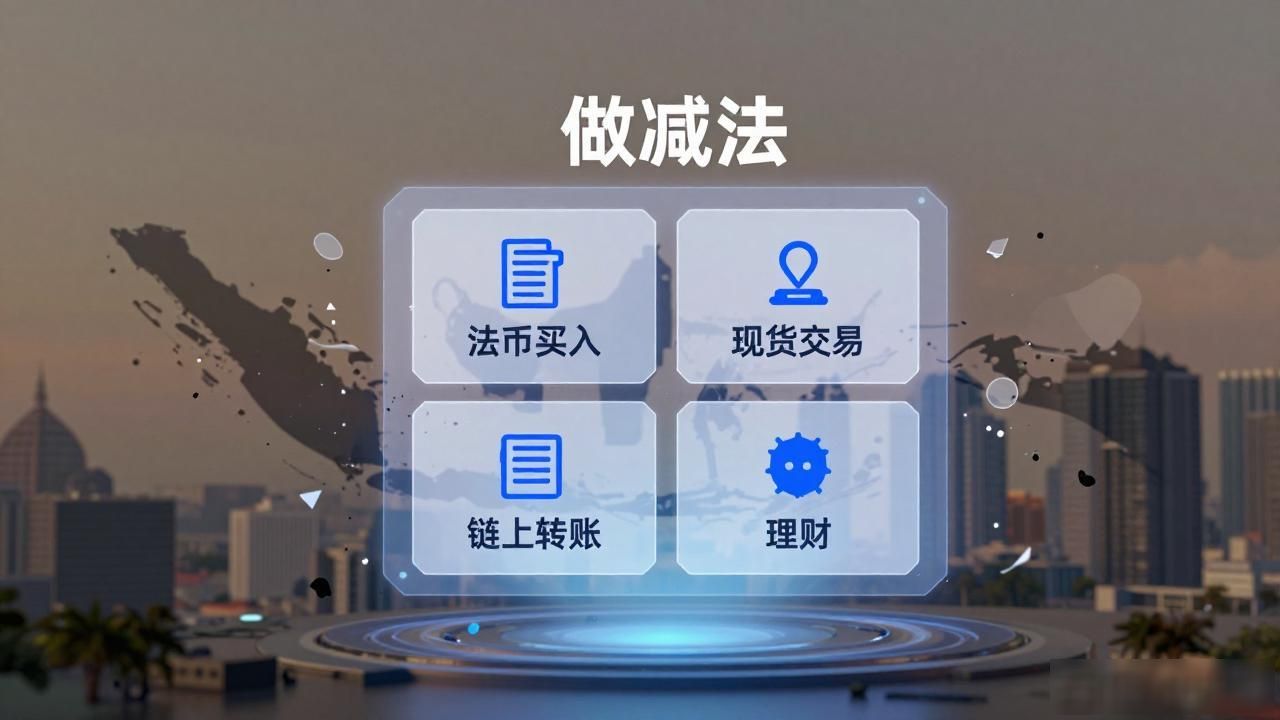
多数钱包恨不得把DeFi、NFT市场、DAO投票全塞进去,TPWallet砍得只剩法币买入、现货交易、链上转账和理财四块。逻辑很直白:印尼泰国用户加密渗透率极低,给他复杂DeFi界面他不点,做深基础通道比铺功能实在得多。
获客没砸大钱买流量理解TPWallet的商业决策过程,而是把母公司Tokocrypto交易所的存量用户直接导入钱包,再跟本地电信运营商合作简化KYC流程。路径就是"交易所反哺钱包",省下来的预算全部投进法币充值通道的稳定性和到账速度。
到2026年已覆盖印尼、泰国、菲律宾三国,每进一国重复同一套动作:先拿牌照,再通本地支付轨道,才上线产品。这套"合规→支付→产品"的三步走,就是它全部商业决策的底层操作系统,没有第二个版本。
